1. Coberturas médicas: ¿Qué garantías incluye la póliza?
Las coberturas son los servicios de atención sanitaria garantizados por la aseguradora.
La mayoría de los seguros de salud comunes en el mercado incluyen visitas a especialistas, pruebas diagnósticas, tratamientos, intervenciones quirúrgicas, hospitalización y urgencias 24h (tanto en centro médico como a domicilio).
- Seguros básicos o de cuadro médico sin hospitalización: Suelen excluir cirugías y hospitalización. Aunque ofrecen una prima más económica, implican renunciar a prestaciones de alto coste.
- Coberturas complementarias indispensables: Comprueba si la póliza añade programas de medicina preventiva (revisiones anuales), coberturas de salud mental (sesiones de psicología), tratamiento de reproducción asistida, cobertura dental o corrección visual.
2. Guía médica y cuadro de profesionales
El cuadro médico o guía médica es el conjunto de profesionales, clínicas y hospitales concertados con los que opera la compañía aseguradora.
Antes de elegir aseguradora, verifica si la guía médica cuenta con los centros de referencia de tu ciudad y si tus médicos de confianza están incluidos, aunque es importante saber que los cuadros médicos están sujetos a cambios.
- Cercanía y exclusividad: Revisa que existan centros de urgencias y especialidades próximos a tu domicilio o lugar de trabajo. Algunas entidades cuentan con clínicas y centros médicos propios de uso exclusivo para sus asegurados.
3. Prima del seguro: ¿Cómo se calcula el precio?
La prima es el importe económico que el asegurado paga por la póliza, habitualmente de forma mensual.
El precio final del seguro de salud se determina mediante factores como la edad de los asegurados, el número de personas incluidas en la póliza, el lugar de residencia y las coberturas contratadas.
- Atención a las promociones: Si contratas tu póliza con un descuento inicial, confirma cuál será la cuota regular una vez finalizado el periodo promocional.
4. Copagos: Funcionamiento y límites anuales
El copago es una pequeña tarifa adicional que el asegurado abona cada vez que utiliza un servicio o consulta médica.
Optar por un seguro de salud con copago permite reducir la prima mensual fijada. Es una alternativa ideal si prevés un uso moderado de la póliza.
- Recomendación Medicorasse: Solicita siempre la tabla detallada de costes por acto médico (consulta, analítica, prueba diagnóstica) y comprueba si la póliza establece un límite máximo de copago anual para proteger tu economía ante imprevistos.
5. Modalidad de Reembolso de Gastos Médicos
El seguro de salud por reembolso permite acudir a cualquier médico o centro hospitalario del mundo, que no esté en el cuadro médico de la entidad.
En esta modalidad, el asegurado abona la consulta o tratamiento y la aseguradora le liquida posteriormente entre el 80% y el 90% del coste pudiendo aplicar algún límite.
- Límites de reembolso: Revisa los topes máximos de devolución por acto médico, así como los límites económicos fijados por anualidad.
6. Condiciones generales, autorizaciones y viajes
Las condiciones regulan los derechos, obligaciones y trámites necesarios para acceder a las prestaciones de la póliza.
- Acceso directo y autorizaciones: En la sanidad privada, en la mayoría de casos, puedes acudir al especialista directamente sin pasar por el médico de cabecera. Sin embargo, pruebas y tratamientos complejos, intervenciones y hospitalizaciones requieren autorización previa de la aseguradora.
- Asistencia médica en el extranjero: La mayoría de pólizas incluyen una garantía de asistencia en viaje que garantiza cobertura de urgencias médicas sobrevenidas en desplazamientos temporales al extranjero.
7. Periodos de carencia en el seguro médico
El periodo de carencia es el intervalo de tiempo que debe transcurrir desde la firma del contrato hasta que se puede acceder a determinados servicios complejos.
Afecta principalmente a partos, intervenciones quirúrgicas, hospitalización o tratamientos y pruebas de alta tecnología.
¿Cómo eliminar las carencias?
Si cambias de compañía aseguradora manteniendo la continuidad de tu póliza previa, en la mayoría de los casos es posible anular algunos de estos periodos de espera.
8. Exclusiones y patologías preexistentes
Las exclusiones son aquellas prestaciones, enfermedades o tratamientos no cubiertos por el contrato.
Una de las principales exclusiones son las enfermedades preexistentes (patologías contraídas antes de la contratación). Para valorarlas, la compañía exige cumplimentar un cuestionario de salud. En función de las dolencias declaradas, la entidad puede aceptar la contratación, establecer la exclusión específica de esa patología o rechazar la solicitud.
9. Límites de uso y capitales asegurados
Los límites establecen el tope máximo de uso o el coste económico máximo que asume la entidad en ciertas especialidades.
Es habitual encontrar límites cuantitativos en el número de sesiones anuales de rehabilitación o psicología, en el importe asignado para prótesis o en los días máximos de estancia en hospitalización psiquiátrica.
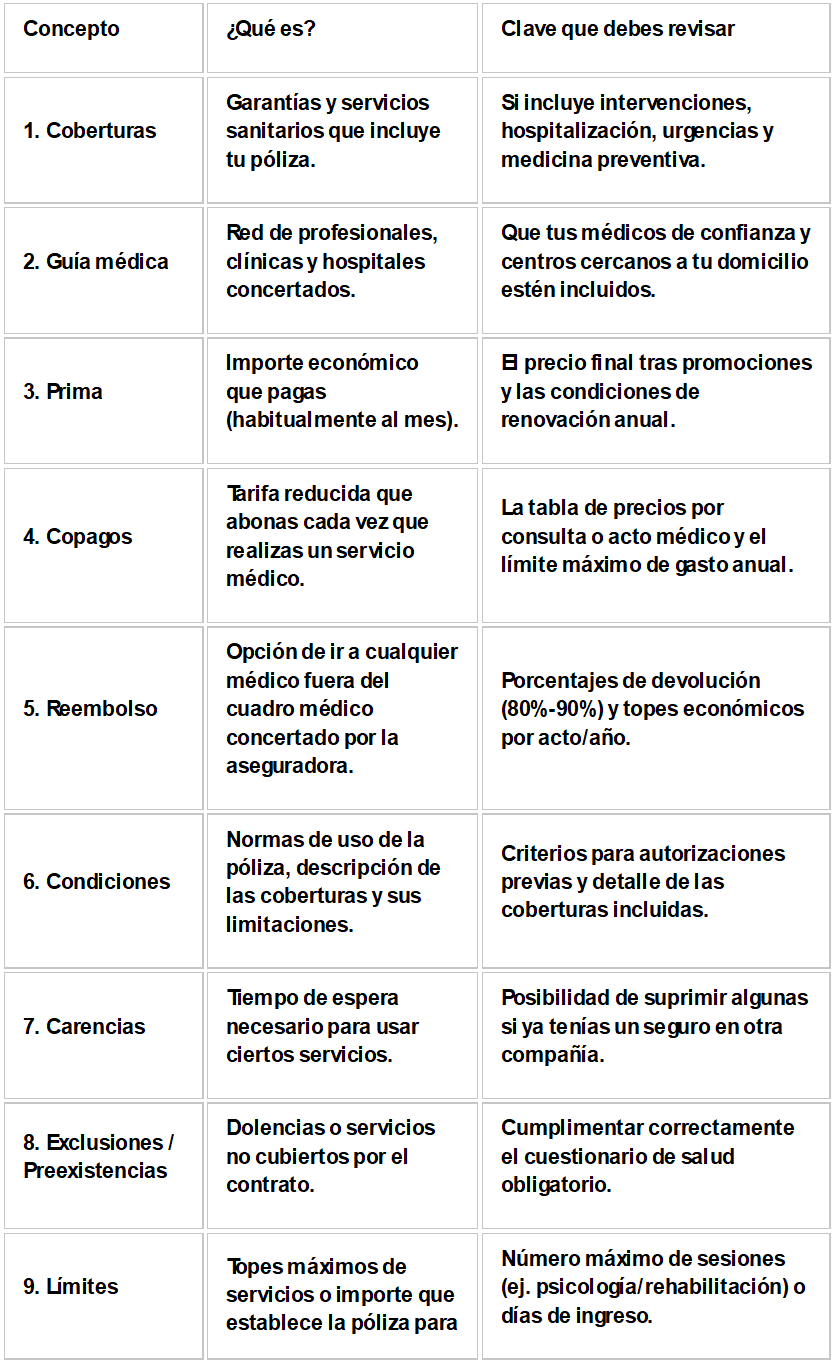
Resumen comparativo: Los 9 conceptos clave del seguro de salud
¿Buscas el seguro de salud ideal? Te asesoramos en Medicorasse
Conocer estos 9 factores te permitirá comparar entre las múltiples opciones del sector asegurador de forma rigurosa.
En Medicorasse, como correduría especializada en seguros de salud, analizamos las pólizas de las principales compañías aseguradoras para ofrecerte una solución a medida, transparente e independiente.
Medicorasse, Correduría de Seguros del Col·legi de Metges de Barcelona SAU. CIF A 59498220. Domicilio social en el paseo de la Bonanova, 47, 08017 Barcelona. RM de Barcelona volumen 20624, folio 211, hoja B10481, inscripción 1a. Dirección General de Seguros y Fondo de Pensiones clave J0928. Póliza de responsabilidad civil y capacidad financiera de conformidad con el Libro II del Real Decreto Ley 3/2020, de 4 de febrero, que traspone la Directiva (UE) 2016/97, de 20 de enero, sobre la Distribución de seguros.