1. Cobertures mèdiques: Quines garanties inclou la pòlissa?
Les cobertures són els serveis d'atenció sanitària garantits per l'asseguradora.
La majoria de les assegurances de salut comunes al mercat inclouen visites a especialistes, proves diagnòstiques, tractaments, intervencions quirúrgiques, hospitalització i urgències 24 h (tant en centre mèdic com a domicili).
- Assegurances bàsiques o de quadre mèdic sense hospitalització: Solen excloure cirurgies i hospitalització. A banda d'oferir una prima més econòmica, impliquen renunciar a prestacions d'alt cost.
- Cobertures complementàries indispensables: Comprova si la pòlissa afegeix programes de medicina preventiva (revisions anuals), cobertures de salut mental (sessions de psicologia), tractament de reproducció assistida, cobertura dental o correcció visual.
2. Guia mèdica i quadre de professionals
El quadre mèdic o guia mèdica és el conjunt de professionals, clíniques i hospitals concertats amb els quals opera la companyia asseguradora.
Abans de triar asseguradora, verifica si la guia mèdica compta amb els centres de referència de la teva ciutat i si els teus metges de confiança hi estan inclosos, tot i que és important saber que els quadres mèdics estan subjectes a canvis.
- Proximitat i exclusivitat: Revisa que hi hagi centres d'urgències i especialitats propers al teu domicili o lloc de treball. Algunes entitats compten amb clíniques i centres mèdics propis d'ús exclusiu per als seus assegurats.
3. Prima de l'assegurança: Com es calcula el preu?
La prima és l'import econòmic que l'assegurat paga per la pòlissa, habitualment de manera mensual.
El preu final de l'assegurança de salut es determina mitjançant factors com l'edat dels assegurats, el nombre de persones incloses a la pòlissa, el lloc de residència i les cobertures contractades.
- Atenció a les promocions: Si contractes la teva pòlissa amb un descompte inicial, confirma quina serà la quota regular una vegada finalitzat el període promocional.
4. Copagaments: Funcionament i límits anuals
El copagament és una petita tarifa addicional que l'assegurat abona cada vegada que utilitza un servei o consulta mèdica.
Optar per una assegurança de salut amb copagament permet reduir la prima mensual fixada. És una alternativa ideal si preveus un ús moderat de la pòlissa.
- Recomanació Medicorasse: Sol·licita sempre la taula detallada de costos per acte mèdic (consulta, analítica, prova diagnòstica) i comprova si la pòlissa estableix un límit màxim de copagament anual per protegir la teva economia davant d'imprevistos.
5. Modalitat de Reemborsament de Despeses Mèdiques
L'assegurança de salut per reemborsament permet acudir a qualsevol metge o centre hospitalari del món que no estigui al quadre mèdic de l'entitat.
En aquesta modalitat, l'assegurat abona la consulta o el tractament i l'asseguradora li liquida posteriorment entre el 80% i el 90% del cost, amb la possibilitat d'aplicar algun límit.
- Límits de reemborsament: Revisa els topalls màxims de devolució per acte mèdic, així com els límits econòmics fixats per anualitat.
6. Condicions generals, autoritzacions i viatges
Les condicions regulen els drets, les obligacions i els tràmits necessaris per accedir a les prestacions de la pòlissa.
- Accés directe i autoritzacions: En la sanitat privada, en la majoria de casos, pots acudir a l'especialista directament sense passar pel metge de capçalera. Tanmateix, proves i tractaments complexos, intervencions i hospitalitzacions requereixen autorització prèvia de l'asseguradora.
- Assistència mèdica a l'estranger: La majoria de pòlisses inclouen una garantia d'assistència en viatge que garanteix la cobertura d'urgències mèdiques sobrevingudes en desplaçaments temporals a l'estranger.
7. Períodes de carència en l'assegurança mèdica
El període de carència és l'interval de temps que ha de transcórrer des de la signatura del contracte fins que es pot accedir a determinats serveis complexos.
Afecta principalment part, intervencions quirúrgiques, hospitalització o tractaments i proves d'alta tecnologia.
Com eliminar les carències?
Si canvies de companyia asseguradora mantenint la continuïtat de la teva pòlissa prèvia, en la majoria dels casos és possible anul·lar alguns d'aquests períodes d'espera.
8. Exclusions i patologies preexistents
Les exclusions són aquelles prestacions, malalties o tractaments no coberts pel contracte.
Una de les principals exclusions són les malalties preexistents (patologies contretes abans de la contractació). Per valorar-les, la companyia exigeix emplenar un qüestionari de salut. En funció de les dolències declarades, l'entitat pot acceptar la contractació, establir l'exclusió específica d'aquesta patologia o rebutjar la sol·licitud.
9. Límits d'ús i capitals assegurats
Els límits estableixen el topall màxim d'ús o el cost econòmic màxim que assumeix l'entitat en certes especialitats.
És habitual trobar límits quantitatius en el nombre de sessions anuals de rehabilitació o psicologia, en l'import assignat per a pròtesis o en els dies màxims d'estada en hospitalització psiquiàtrica.
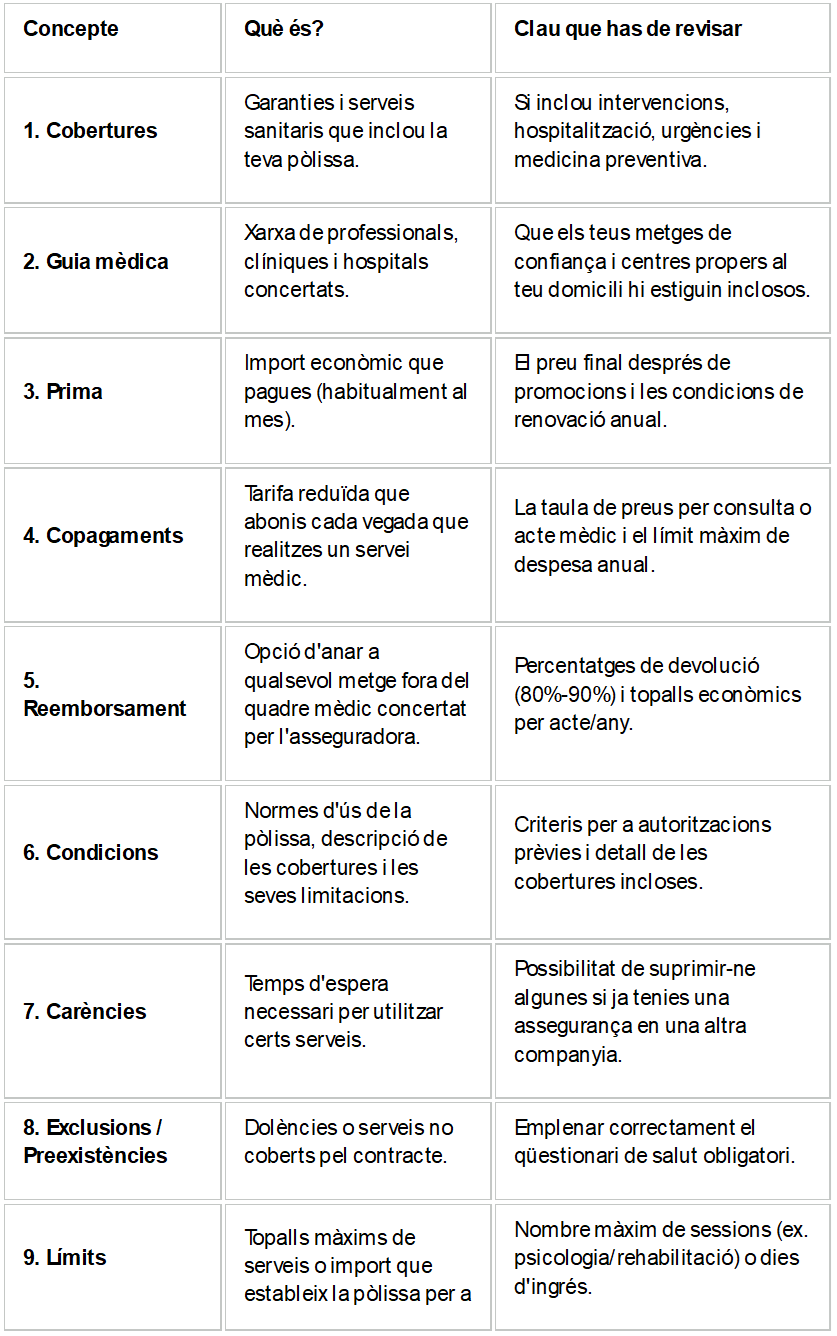
Resum comparatiu: Els 9 conceptes clau de l'assegurança de salut
Busques l'assegurança de salut ideal? Et dona consell Medicorasse
Conèixer aquests 9 factors et permetrà comparar entre les múltiples opcions del sector assegurador de manera rigorosa.
A Medicorasse, com a corredoria especialitzada en assegurances de salut, analitzem les pòlisses de les principals companyies asseguradores per oferir-te una solució a mida, transparent i independent.
Medicorasse, Correduría de Seguros del Col·legi de Metges de Barcelona SAU. CIF A 59498220. Domicili social al passeig de la Bonanova, 47, 08017 Barcelona. RM de Barcelona volum 20624, foli 211, full B10481, inscripció 1a. Dirección General de Seguros y Fondo de Pensiones clau J0928. Pòlissa de responsabilitat civil i capacitat financera de conformitat amb el Llibre II del Real Decret Llei 3/2020,de 4 de febrer, que transposa la Directiva (UE) 2016/97, de 20 de gener, sobre la Distribució d’assegurances.